Rabu, 21 Januari 2015

4.4 Metode Pengendalian dan Persediaan

Ada 2 jenis metode pengendalian persediaan
a. Metode Pengendalian Tradisional
Metode pengendalian persediaan tradisional ini sering disebut:
kuantitas pesanan ekonomis [EOQ]). Pendekatan ini didasarkan pada perhitungan jumlah optimal pesanan untuk meminimalkan jumlah biaya pemesanan, penggudangan dan kekurangan persediaan
b. Metode Pengendalian Altenatif
a. MRP (material requirement planning)
¶ Pendekatan ini bertujuan mengurangi tingkat persediaan yang dibutuhkan dengan cara menjadwalkan produksi, bukan memperkirakan kebutuhan.
b. JIT (just in time)
¶ Sistem JIT berusaha untuk meminimalkan, jika bukan menghilangkan, baik biaya penggudangan maupun kekurangan persediaan.
sumber http://mudahbelajargrammar.blogspot.com/2012/11/pengertian-siklus-pengeluaran.html

4.3 Dokumen di siklus Pengeluaran

Dokumen yang digunakan di siklus pengeluaran
1. Permintaan Barang (Material requisition atau Purchase requisition)
Dokumen awal dalam siklus pengeluaran yang mengotorisasi penempatan pesanan barang atau jasa.
2. Penawaran Barang (Qutation)
Dokumen yang digunakan dalam prosedur persaingan tawar-menawar, menunjukkan barang dan jasa yang dibutuhkan dan harga pesaingnya, syarat, dan lain sebagainya.
3. Pemesanan Barang (Purchase Order)
Dokumen ini mencantumkan dekripsi, kualitas dan kuantitas atau informasi lain atas barang atau jasa yang hendak dibeli.
4. Bukti Penerimaan Barang (Delivery Receipt)
Dokumen yang menunjukkan tanggal barang diterima, nomor purchase order, kode dan nama barang, banyaknya barang yang diterima dan identitas
5. Faktur Penjualan (Invoice)
Dokumen yang menunjukkan deskripsi dan kuantitas barang yang dijual, harga termasuk ongkos angkut, asuransi, syarat pembayaran, dan data lain yang relevan.

4.2 Fungsi dari siklus Pengeluaran

Fungsi dari Siklus Pengeluaran itu sendiri terdiri dari :
1. Mengetahui kebutuhan akan barang tersebut
2. Menempatkan Pesanan, Menerima dan menyimpan barang
3. Memastikan validitas kewajiban pembayaran
4. Menyiapkan pengeluaran kas
5. Mengelola utang usaha
6. Memposkan transaksi ke dalam buku besar umum
7. Menyiapkan laporan keuangan dan laporan manajemen yang diperlukan
SUMBER :
http://mudahbelajargrammar.blogspot.com/2012/11/pengertian-siklus-pengeluaran.html
4.1 Penjelasan siklus Pengeluaran

Pengertian Siklus Pengeluaran
Siklus Pengeluaran adalah aktivitas bisnis yang berulang dan operasi pemrosesan data yang terkait dengan pembelian dan pembayaran barang dan jasa.
Tujuan utama dari siklus pengeluaran ini adalah untuk mempermudah pertukaran kas dengan para pemasok untuk barang dan jasa yang dibutuhkan dimana tujuan khusus yang terkandung didalamnya meliputi :
1. Memastikan bahwa seluruh barang dan jasa dipesan sesuai keperluan
2. Menerima seluruh barang yang dipesan dan menverifikasi bahwa barang tersebut adalah valid dan benar
3. Menjaga barang tersebut sampai dibutuhkan
4. Memastikan bahwa faktur yang berhubungan dengan barang dan jasa adalah valid dan benar
5. Mencatat dan mengklasifikasikan pengeluaran secara cepat dan tepat
6. Memposkan kewajiban dan pengeluaran kas ke dalam perkiraan pemasok yang tepat di dalam buku besar utang usaha
7. Memastikan bahwa seluruh pengeluara kas berhubungan dengan pengealuran yang sudah diotorisasi
8. Menyiapakn seluruh dokumen dan laporan manajerial yang diperlukan yang berhubungan dengan barang atau jasa yang diperoleh

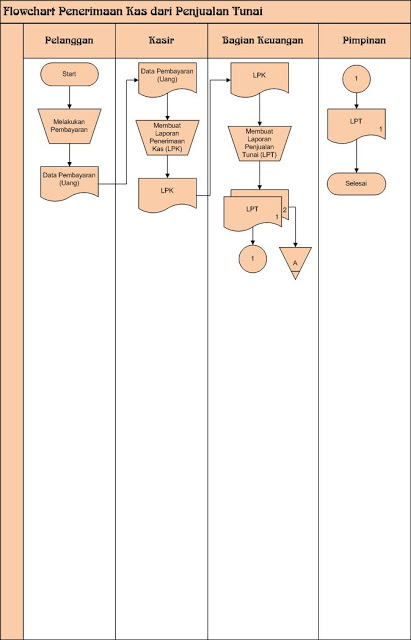
3.4 gambar flowchart Siklus pendapatan

Berikut merupakan Flowchart Pendapatan dari Penjualan Tunai :
Flowchart Penerimaan kas dr Penj. Tunai
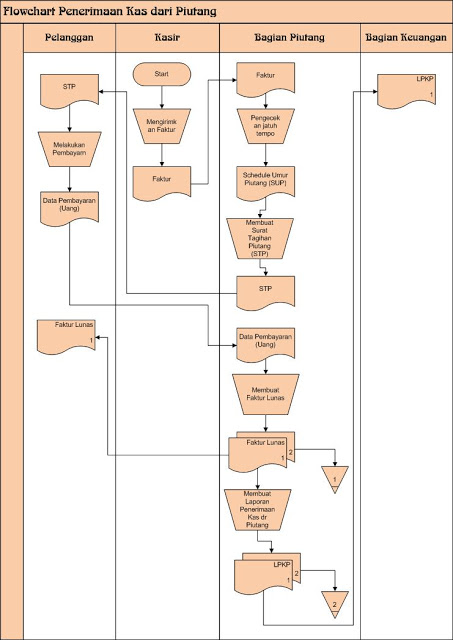
Berikut merupakan Prosedur Pendapatan dari Piutang Usaha :
Kasir mengirimkan faktur ke Bagian Piutang. Bagian Piutang melakukan pengecekan jatuh tempo piutang berdasarkan faktur yang sudah diterimanya.
Apabila jatuh tempo sudah dicek, maka Bagian piutang mencatat waktu jatuh tempo tersebut pada Schedule Umur Piutang (SUP).
Berdasarkan SUP tersebut, Bagian Piutang membuat Surat Tagihan Piutang (STP) dan STP dikirimkan ke Pelanggan.
Pelanggan menerima STP, dan melakukan pembayaran pada saat jatuh tempo. Pembayaran dikirimkan ke Bagian Piutang.
Bagian Piutang menerima pembayaran dari pelanggan dan membuat faktur lunas rangkap 2. Lembar 1 dikimkan ke Pelanggan. Lembar 2 disimpan sebagai arsip.
Bagian Piutang membuat Laporan Penerimaan Kas dari Piutang rangkap 2. Lembar 1 dikirimkan ke Bagian Keuangan. Lembar 2 disimpan sebagai arsip.
Berikut merupakan Flowchart Pendapatan dari Piutang Usaha :
Flowchart Penerimaan Kas dari Piutang

3.3 Dokumen yang digunakan dan fungsinya

Dokumen yang diperlukan sebagai masukan siklus pendapatan sebagian berasal dari pembeli.
• Dokumen dimaksud meliputi: sales order, shipping order, credit/debt memo, invoice bill of lading, shipping report, dll.
• Catatan akuntansi: Kartu piutang, Jurnal penjualan, buku besar penjualan dan piutang
• Laporan-laporan: Laporan penjualan (total, per daerah pemasaran, perjenis produk, per salesman), surat pernyataan piutang, laporan piutang perpelanggan, laporan pelanggan, daftar analisis umur piutang, dll.
Dokumen
• Perusahaan yang masih menyelenggarakan sistemnya secara manual, dokumen sumbernya adalah:
– Formulir pesanan penjualan (sales order). Formulir pesanan penjualan juga dapat dijadikan dokumen pengiriman, karena memang dapat dipakai sebagai otorisasi untuk mengirim barang. Bahkan menjadi dokumen penagihan.
– Formulir permintaan barang (sales order). dibuat oleh bagian penjualan, meminta bagian gudang untuk mengeluarkaan barang.
– Daftar pengiriman barang (packing list). Dokumen ini menyertai barang yang dikirim.
– Dokuemen pengangkutan (bill of lading).Dokumen ini merupakan bukti pengiriman barang melalui pihak ketiga (biro pengangkutan barang)
– Pemberitahuan pengiriman barang. Untuk memberi layanan yang baik, perusahaan seringkali memberitahu pembelian barang telah dikirim.
– Faktur penjualan (invoice),merupakan dokumen yang sangat penting dalam siklus pendapatan, karena berisi sejumlah uang yang akan diterima.
– Bukti pembayaran. adalah dokumen yang digunakan oleh pembeli
– Slip deposit (bukti setor), merupakan bukti penyetoran uang ke bank.
– Formulir pesanan susulan (Back order). Formulir ini dibuat bila barang yang dipesan oleh pembeli tidak semuanya bisa dipenuhi oleh perusahaan.
– Cash Register yang dihasilkan oleh mesin register digunakan sebagai bukti penjualan kas.
– Memo Kredit, diperlukan untuk menerima kembali barang dagangan yang dikembalikan sesuai kesepakatan.
– Memo debet, diperlukan jika terjadi kelebihan barang yang dikirim, disepakati untuk dibayar.

3.2 Bagian yang Terkait dan Tugasnya

CONTOH BAGIAN YANG TERKAIT DAN TUGASNYA PADA SIKLUS PENDAPATAN pada Perusahaan Direct Selling secara Umum
Kebanyakan perusahaan Direct selling tidak memiliki struktur kepegawaian yang begitu mendetail seperti perusahaan-perusahaan kredit pada umumnya, melalui pertimbangan hasil proses perkembangannya secara tidak langsung terus meminimalkan fungsi jabatan, begitupun dalam hal penggunaan dokumen pun tidak terlalu banyak. Berikut bagian-bagian yang terlibat dalam siklus penjualan dan pendapatan pada perusahaan direct sellling.
1. Bagian Penjualan
Mempunyai tugas menjual dan bertanggung jawab terhadap pendapatan awal kepada target perusahaan, dengan teknis display maupun demo produk selanjutnya tanpa ada analisa kelayakan dan persetujuan kredit secara khusus, bagian marketing bisa langsung memberikan dan melakukan transaksi jual beli, mengisi dokumen penjualan atau disebut SO (surat order) sekaligus mempunyai fungsi bukti pengiriman barang. bagian penjualan pada jenis perusahaan ini pun mempunyai tugas mengirimkan barang langsung kepada pelanggan. artinya pada perusahaan ini tidak ada bagian kredit dan bagian pengiriman
2. Bagian Piutang dan Buku Besar
Setelah terjadi transaksi oleh bagian penjualan data SO laporannya akan dicata sebagai data piutang konsumen oleh Bagian Piutang dan akan dicatat dalam buku besar, yang selanjutnya akan direkap dan menjadi laporan, salah satunya menjadi laporan kwitansi dan jadwal penagihan.
3. Bagian Penagihan
Konsep penagihan pada perusahaan ini memakai cara penagihan langsung kepada konsumen, tidak melalui kebijakan penagihan seperti pada umumnya perusahaan kredit. bagian penagihan Mempunyai tugas dan fungsi sebagai pengaman aset perusahaan.
4. Bagian Gudang
Bagian gudang pada jenis perusahaan ini mempunyai tugas dan tanggung jawab hanya mengamankan data atau stok opname saja, melalui persetujuan langsung kepada Top manajemen pada setiap melakukan pengeluaran dan penerimaan barang kepada dan dari bagian penjualan atau dari bagian lainnya.
Tinjauan diatas diambil melalui analisa pada perusahaan yang masih menggunakan sistem manual. Berikut akan diulas beberapa pendukung tambahan melalui dokumen dan istilahnya pada perusahaan yang sudah menggunakan sistem komputerisasi.
Pada perusahaan yang sudah menggunakan sisitem komputerisasi juga masih menggunakan dokumen-dokumen manual yang seperti yang digunakan pada perusahaan secara manual, akan tetapi pada penyelesaian pembuatan laporan pada bagian piutang dan buku besar melakukan penginputan datanya menggunakan komputer dengan menggunakan kode-kode khusus secara otomatis yang disebut database.
database yang dimaksud meliputi:
a. File induk Pelanggan (nama, alamat, nomor telpon dsb.)
b. File Induk Piutang (data piutang konsumen, total piutang perusahaan)
c. File Induk Persediaan barang (kode barang, harga satuan, lokasi penyediaan/gudang, Stok awal, stok akhir)
semua input diatas akan menjadi pelaporan-pelaporan secara komputerisasi salah satunya akan menjadi laporan penagihan dan kwitansi tagihan.

3.1 Definisi Siklus

Pengertian Siklus
Pendapatan Siklus pendapatan adalah rangkaian aktivitas bisnis dan kegiatan pemrosesan informasi terkait yang terus berlangsung dengan menyediakan barang dan jasa ke para pelanggan dan menagih kas sebagai pembayaran dari penjualan – penjualan tersebut.Siklus Pendapatan merupakan prosedur pendapatan dkimulai dari bagian penjualanotorisasi kredit, pengambilan barang, penerimaan barang, penagihan sampai denganpenerimaan kas.

Selasa, 18 November 2014

2.5 jelaskan kolusi


 jelaskan kolusi
Kolusi bisa disebut kolusif (collusive) artinya rahasia,dengan diam-diam atau tidak terbuka.
Berdasarkan UU RI No. 28 Tahun 1999 pasal 1.Pengertian kolusi adalah permufakatan atau kerjasama secara melawan hukum antar penyelenggaraan negara dan pihak lain,masyarakat dan atau negara.Dalam kamus besar bahasa indonesia,kolusi adalah kerja sama secara rahasia untuk maksud tidak terpuji dan atau persekongkolan.
Berdasarkan UU RI No. 28 Tahun 1999 dalam pasal 2 ditegaskan bahwa setiap penyelenggara negara atau anggota komisi pemeriksa yang melakukan kolusi sebagaimana yang dimaksud dalam pasal 5 angka 4 (pasal 5 angka 4 isinya setiap penyelenggara negara berkewajiban untuk tidak melakukan korupsi,kolusi,dan nepotisme) dipidana dengan pidana penjara paling singkat 2 tahun dan paling lama 12 tahun dan denda paling sedikit Rp. 200.000.000,00.
konsekuensi dari pelaku kolusi antara lain:
a.dapat menimbulkan banyak fitnah
b.dapat memasang tumbuhnya budaya demokrasi dan tranparasi
c.mengganggu hak asasi manusia
d.pelaku dan pihak-pihak yang terkait patut mendapat sanksi hukuman yang   berat
e.dapat merosotnya nama baik bangsa dan negara
f.pemerintah banyak menanggung kerugian yang menimbulkan krisis multidimensi
kolusi


2.4 jelaskan pemisahan tugas

jelaskan pemisahan tugas

Secara teoritis, suatu prosedur pengendalian perlu digunakan jika keuntungannya melebihi biayanya. Jelaskan cara memperkirakan keuntungan dan biaya dari pengendalian berikut ini :
a. Pemisahan Tugas
keuntungan dari pengendalian ini ialah dapat menghemat waktu dan tak tercampur tugas lainnya, dimana setiap individu memiliki tugasnya masing-masing yang harus dikerjakan. Setiap individu pun memiliki keahlian masing-masing agar pekerjaan mereka sesuai dengan target yang ditentukan. terlebih lagi apabila yang mengerjakanya bukan ahlinya dalam bidang itu, resiko kesalahan akan semakin besar.

Pemisahan tugas yang efektif dicapai ketika fungsi-fungsi berikut dipisahkan :
a. Otorisasi – menyetujui transaksi dan keputusan.
b. Pencatatan – mempersiapkan dokumen sumber, memelihara catatan jurnal, buku besar dan file lainnya; mempersiapkan rekonsiliasi, serta mempersiapkan laporan kinerja.
Pemisahan tugas sangat penting untuk pengendalian internal yang efektif karena mengurangi risiko kesalahan dan tindakan tidak pantas. Ini membantu melawan penipuan oleh mengecilkan kolusi. Secara umum, fungsi-fungsi berikut harus dipisahkan antara karyawan:
• Approval ( Persetujuan )
• Accounting/reconciling ( Akuntansi / rekonsiliasi )
• Asset custody ( Aset tahanan )
Sebuah supervisory review rinci kegiatan terkait diperlukan sebagai kegiatan kontrol kompensasi jika fungsi-fungsi ini tidak dapat dipisahkan dalam departemen yang lebih kecil.
Contoh pemisahan tugas:
• Orang yang permintaan resmi pembelian barang atau jasa tidak boleh orang yang menyetujui pembelian.
• Orang yang menyetujui pembelian barang atau jasa tidak boleh menjadi orang yang mendamaikan laporan keuangan bulanan.
• Orang yang menyetujui pembelian barang atau jasa tidak harus bisa mendapatkan hak asuh atas cek.
• Orang yang memelihara dan rekonsiliasi antara catatan akuntansi seharusnya tidak dapat memperoleh hak asuh atas cek.
• Orang yang membuka surat dan menyiapkan daftar cek yang diterima tidak boleh orang yang membuat deposit.
• Orang yang membuka surat dan menyiapkan daftar cek yang diterima tidak boleh orang yang mempertahankan catatan piutang.
b. Prosedur Perlindungan data
prosedur perlindungan data, keuntungannya yaitu mempermudah dalam pencarian data, dimana setiap tugas atau data sudah ada pada tempatnya masing-masing dan lagi – lagi dapat menghemat waktu dan efektif dalam mengerjakan tugas – tugas yang diberikan.
Ketika seorang berpikir tentang Prosedur Perlindungan Data, seperti persediaan dan perlengkapan. Akan tetapi, dimasa sekarang ini, salah satu data / asset terpenting perusahaan adalah informasi. Oleh karena itu, harus diambil langkah-langkah untuk menjaga baik data berupa informasi maupun fisik.
Prosedur-prosedur menjaga data / asset pencurian, penggunaan tanpa otorisasi dan vandalisme :
• Mensupervisi dan memisahkan tugas secara efektif.
• Memelihara catatan data, termasuk informasi secara akurat
• Membatasi data secara fisik (mesin kas, lemari besi, kotak uang, dan akses terbatas ke safe deposit box kas, sekuritas, dan asset dalam bentuk surat-surat berharga).
• Melindungi catatan dan dokumen (area penyimpanan tahan api, kabinet file yang terkunci, dan alokasi pendukung diluar kantor) merupakan cara yang efektif untuk melindungi catatan dan dokumen.
• Mengendalikan lingkungan (perlengkapan komputer yang sensitive harus diletakkan dalam ruangan yang memiliki alat pendingin dan perlindungan dari api yang memadai).
• Pembatasan data ke ruang komputer, file komputer dan informasi.

Sumber : http://dhealarasati.blogspot.sg

2.3 Jelaskan hambatan pasif dan contohnya!


 Jelaskan hambatan pasif dan contohnya!
Hambatan  pasif mencakup kesalahan sistem, termasuk bencana alam, seperti gempa bumi, banjir, kebakaran, danangin badai. Kesalahan  sistem menggambarkan kegagalan komponen peralatan sistem, seperti kelemahan disk, kekurangan tenaga,matinya aliran listrik, dan sebagainya.
Pengendalian terhadap hambatan semacam ini dapat berupa pengendalian preventif maupun korektif seperti
a.       Sistem Toleransi Kesalahan
Dimana sebagian besar metode yang digunakan untuk menangani kegagalan komponen sistem adalah pengawasan dan redundancy. Jika salah satu system gagal, bagian redundancy akan segera mengambil aloh dan system dapat terus beroperasi tanpa interupsi.
b.      Memperbaiki Kesalahan : Backup File

Sumber:


2.2 Jelaskan hambatan aktif dan contohnya !


Jelaskan hambatan aktif dan contohnya !
Beberapa hambatan yang mempengaruhi sistem 


Terdapat dua kategori hambatan : hambatan aktif dan hambatan pasif.

Hambatan  aktif mencakup kecurangan sistem informasi dan sabotase komputer.
Metode yang dapat digunakan dalam melakukan kecurangan sistem informasi:
1. Manipulasi input
Manipulasi input merupakan metode yang biasa digunakan. Metode ini mensyaratkan
kemampuan teknis yang paling minimal. Seseorang bisa saja mengubah input tanpamemiliki pengetahuan mengenai cara operasi sistem komputer.
2.               Mengubah program
Merubah program mungkin merupakan metode yang paling jarang digunakan untuk 
melakukan kejahatan komputer. Langkanya penggunaan metode ini mungkin karenadibutuhkan keahlian pemrograman yang hanya dimiliki oleh sejumlah orang yang terbatas.Selain itu, banyak perusahaan besar memiliki metode pengujian program yang dapatdigunakan untuk mendeteksi adanya perubahan dalam program
3.               Mengubah file secara langsung
Dalam nenerapa kasus, individu-individu tertentu menemukan cara untuk memotong
(bypass) proses normal untuk menginputkan data ke dalam program computer. Jika hal ituterjadi, hasil yang dituai adalah bencana
4.               Pencurian data
Sejumlah informasi ditransmisikan antarperusahaan melalui internet. Informasi ini rentanterhadap pencurian pada saat transmisi. Informasi bisa saja disadap. Ada juga kemungkinanuntuk mencuri disket atau CD dengan cara menyembunyikan disket atau CD ke dalamkantong atau tas. Laporan yang tipis juga bisa dicuri dengan dimasukkan ke dalam kotak sampah.
5.               Sabotase
Seorang penyusup menggunakan sabotase untuk membuat kecurangan menjadi sulit danmembingungkan untuk diungkapkan. Penyusup mengubah database akuntansi dan
kemudian mencoba menutupi kecurangan tersebut dengan melakukan sabotase terhadapharddisk atau media lain.
6.               Penyalahgunaan atau pencurian sumber daya informasi
Salah satu jenis penyalahgunaan informasi terjadi pada saat seorang karyawan
menggunakan sumber daya komputer organisasi untuk kepentingan pribadi.

Cara utama untuk mencegah hambatan aktif terkait dengan kecurangan dan sabotase adalah dengan menerapkan tahap-tahap pengendalian akses yakni pengendalian akses lokasi,  akses sistem dan akses file. 


Sumber:

2.1 Jelaskan s.p.i dan elemen s.p.i


(versi coso)

Elemen-elemen Pengendalian Intern

Committee of Sponsoring Organizations of the Treatway Commission (COSO) memperkenalkan adanya lima komponen pengendalian intern yang meliputi Lingkungan Pengendalian (Control Environment), Penilaian Resiko (Risk Assesment), Prosedur Pengendalian (Control Procedure), Pemantauan (Monitoring), serta Informasi dan Komunikasi (Information and Communication).

Lingkungan Pengendalian (Control Environment)

Lingkungan pengendalian perusahaan mencakup sikap para manajemen dan karyawan terhadap pentingnya pengendalian yang ada di organisasi tersebut. Salah satu faktor yang berpengaruh terhadap lingkungan pengendalian adalah filosofi manajemen (manajemen tunggal dalam persekutuan atau manajemen bersama dalam perseroan) dan gaya operasi manajemen (manajemen yang progresif atau yang konservatif), struktur organisasi (terpusat atau ter desentralisasi) serta praktik kepersonaliaan. Lingkungan pengendalian ini amat penting karena menjadi dasar keefektifan unsur-unsur pengendalian intern yang lain. pengendalian internal vc pengendalian manajemen: 1. pengendalian internal a penegnedalian manajemen terdiri dari pengendallian intern dan ekstern b. lebih nekenkankan pd tujuan perusahaan dan menghubungkan pengendallian manajemen untuk mencapai tujaun c. meliputi produksi, transportasi dan riset perusahaan.
2. pengendalian manjemen a. mengendalikan terrdiri dari pengendalian administratif dan pengendalian akuntansi b. menekankan pda pengendazlian terhadap mengamankan aktiva perusahaan dengan melakukan pecatatan akuntansi memeadai c. meliputi akkuntansi meningkatkan efektifitas dan efesiensi dan taat pd hukum yang berlaku.

Penilaian Resiko (Risk Assesment)

Semua organisasi memiliki risiko, dalam kondisi apapun yang namanya risiko pasti ada dalam suatu aktivitas, baik aktivitas yang berkaitan dengan bisnis (profit dan non profit) maupun non bisnis. Suatu risiko yang telah di identifikasi dapat di analisis dan evaluasi sehingga dapat di perkirakan intensitas dan tindakan yang dapat meminimalkannya.

Prosedur Pengendalian (Control Procedure)

Prosedur pengendalian ditetapkan untuk menstandarisasi proses kerja sehingga menjamin tercapainya tujuan perusahaan dan mencegah atau mendeteksi terjadinya ketidakberesan dan kesalahan. Prosedur pengendalian meliputi hal-hal sebagai berikut:
  • Personil yang kompeten, mutasi tugas dan cuti wajib.
  • Pelimpahan tanggung jawab.
  • Pemisahan tanggung jawab untuk kegiatan terkait.
  • Pemisahan fungsi akuntansi, penyimpanan aset dan operasional.

Pemantauan (Monitoring)

Pemantauan terhadap sistem pengendalian intern akan menemukan kekurangan serta meningkatkan efektivitas pengendalian. Pengendalian intern dapat di monitor dengan baik dengan cara penilaian khusus atau sejalan dengan usaha manajemen. Usaha pemantauan yang terakhir dapat dilakukan dengan cara mengamati perilaku karyawan atau tanda-tanda peringatan yang diberikan oleh sistem akuntansi.
Penilaian secara khusus biasanya dilakukan secara berkala saat terjadi perubahan pokok dalam strategi manajemen senior, struktur korporasi atau kegiatan usaha. Pada perusahaan besar, auditor internal adalah pihak yang bertanggung jawab atas pemantauan sistem pengendalian intern. Auditor independen juga sering melakukan penilaian atas pengendalian intern sebagai bagian dari audit atas laporan keuangan.

Informasi dan Komunikasi (Information and Communication)

Informasi dan komunikasi merupakan elemen-elemen yang penting dari pengendalian intern perusahaan. Informasi tentang lingkungan pengendalian, penilaian risiko, prosedur pengendalian dan monitoring diperlukan oleh manajemen Winnebago pedoman operasional dan menjamin ketaatan dengan pelaporan hukum dan peraturan-peraturan yang berlaku pada perusahaan.
Informasi juga diperlukan dari pihak luar perusahaan. Manajemen dapat menggunakan informasi jenis ini untuk menilai standar eksternal. Hukum, peristiwa dan kondisi yang berpengaruh pada pengambilan keputusan dan pelaporan eksternal.

Sumber :
 http://id.wikipedia.org/wiki/Pengendalian_intern